México rompe récord histórico de IED con 34,968 MDD — pero la nueva inversión cae 13
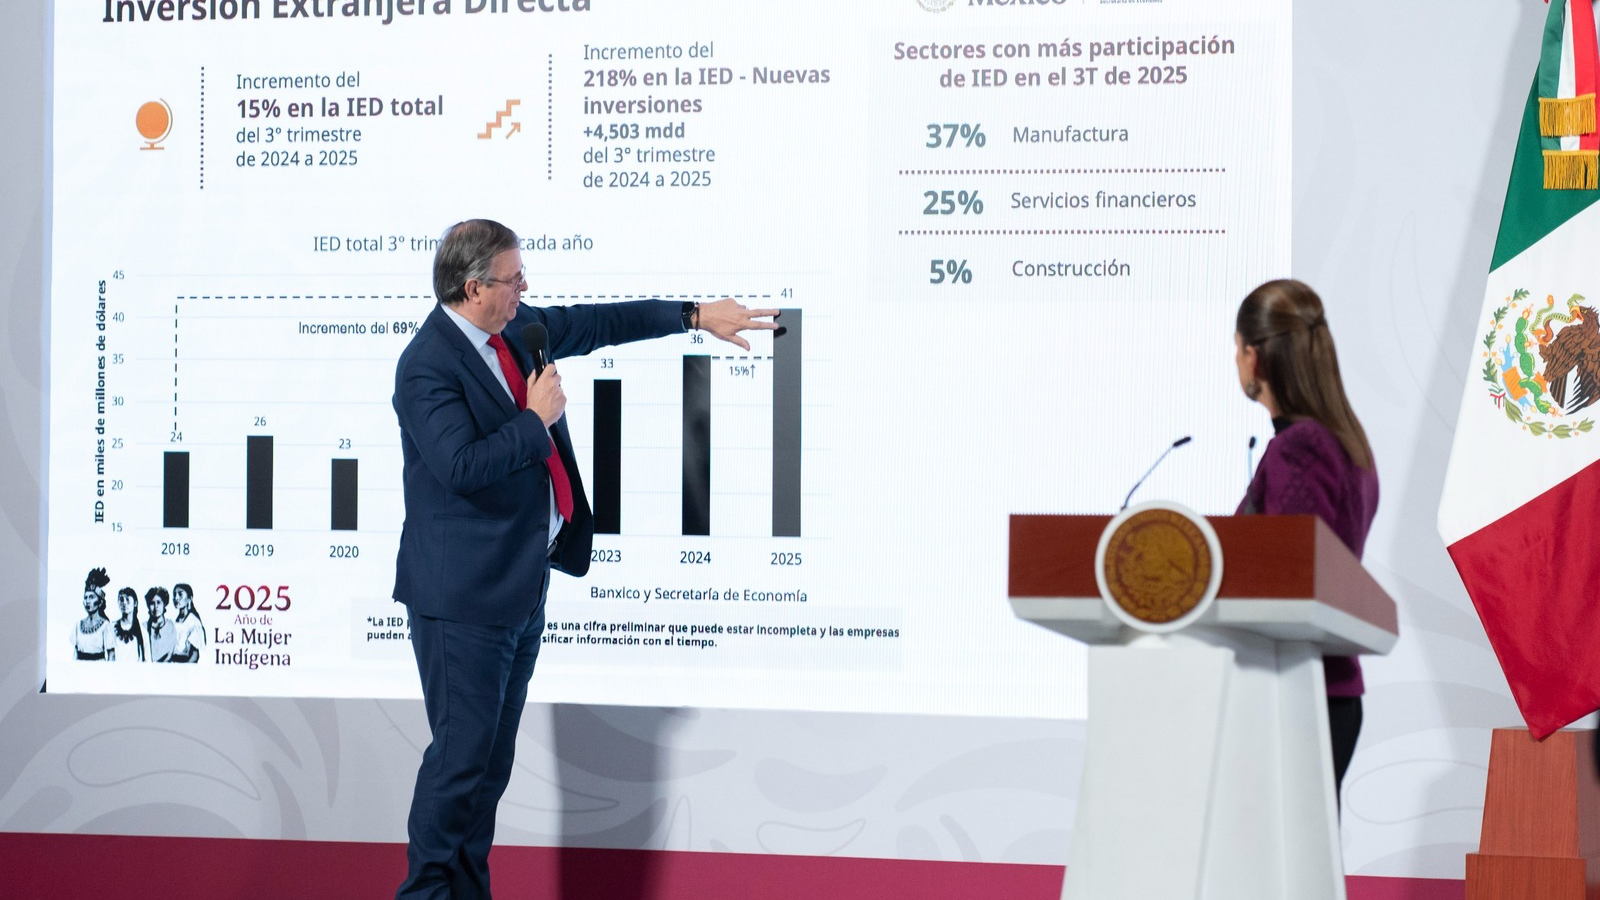
México cerró el primer semestre de 2026 con la cifra de Inversión Extranjera Directa (IED) más alta de su historia: 34,968 millones de dólares, según datos de la Secretaría de Economía (SE). El número superó en más de 15% al mismo periodo del año anterior y dominó semanas de cobertura optimista en los medios financieros nacionales.
Pero al desagregar ese dato, emerge una imagen más compleja. Un análisis publicado por Expansión el 2 de octubre de 2026 identificó que la inversión genuinamente nueva —proyectos greenfield, ampliaciones de planta, capital que llega al país por primera vez— cayó 13% frente al primer semestre de 2025. La mayor parte del récord refleja reinversión de utilidades y transacciones entre empresas relacionadas: movimientos contables que elevan el indicador agregado sin traducirse, necesariamente, en nueva capacidad productiva, empleo adicional ni construcción de infraestructura.
La trampa del número agregado
Esta distinción no es técnica: es estratégica. La reinversión de utilidades señala que las empresas ya instaladas confían en el entorno donde operan. Es una señal positiva de continuidad, pero no de expansión. La nueva inversión, en cambio, es la que amplía la huella económica del país: el capital de empresas que todavía no eligieron su destino y que buscan su primera ubicación en México o una expansión significativa de escala.
Dato claveAproximadamente el 72% de la IED reportada en el primer semestre de 2026 corresponde a reinversión de utilidades y cuentas entre compañías; solo el 28% restante es capital nuevo entrando al país.
Esa proporción tiene consecuencias directas para el mercado inmobiliario industrial. La reinversión financia con frecuencia mejoras dentro de plantas ya existentes —modernización tecnológica, eficiencia energética— que no generan demanda de metros cuadrados adicionales. La nueva inversión, por el contrario, es la que impulsa la absorción neta: empresas en busca de su primer galpón, su primer parque industrial, su primera ubicación logística en territorio mexicano.
Nearshoring: el contexto que enmarca los datos
El auge del nearshoring generó expectativas de un boom sostenido de IED en sectores de alto valor: semiconductores, equipo médico de precisión, aeroespacial avanzado. Algunos de esos proyectos se materializaron, sobre todo en el norte y el bajío del país. Pero el pipeline de nuevos anuncios en esos sectores muestra una desaceleración preocupante.
El mercado de Monterrey ilustra la tensión con claridad. Según datos de Colliers para el segundo trimestre de 2026, el corredor registró 877,000 m² de absorción neta, con 1.3 millones de m² en construcción y una disponibilidad de solo 7.3%. El capital ya comprometido se está construyendo. El capital por comprometer —el que debería llegar vía nueva IED— tarda más en decidirse.
Desarrolladores y brokers reportan ciclos de toma de decisión más largos: mayor due diligence corporativo, más escalones de aprobación, cautela ante la incertidumbre energética y de talento. Esos dos factores aparecen de forma consistente en las evaluaciones de riesgo de los potenciales inversionistas, y son los mismos cuellos de botella que analizamos en el blog de Nearshoring de esta semana.
Dato claveEntre 2023 y el primer semestre de 2026, los anuncios de proyectos greenfield en México crecieron 18%, pero la conversión efectiva —proyectos que iniciaron construcción dentro de los 12 meses siguientes al anuncio— se mantuvo por debajo del 40%.
La brecha entre anuncio y ejecución refleja fricciones reales: trámites, certeza regulatoria, disponibilidad de infraestructura y acceso a energía confiable. El récord de 34,968 MDD es un piso posible, no un techo inevitable. Convertirlo en tendencia sostenida requiere pasar del titular a la agenda: infraestructura energética, formación técnica y certeza regulatoria en los estados que compiten por el capital de decisión abierta.
Fuentes: Secretaría de Economía (SE), Cluster Industrial agosto 2026, El CEO, Expansión 2 octubre 2026.