
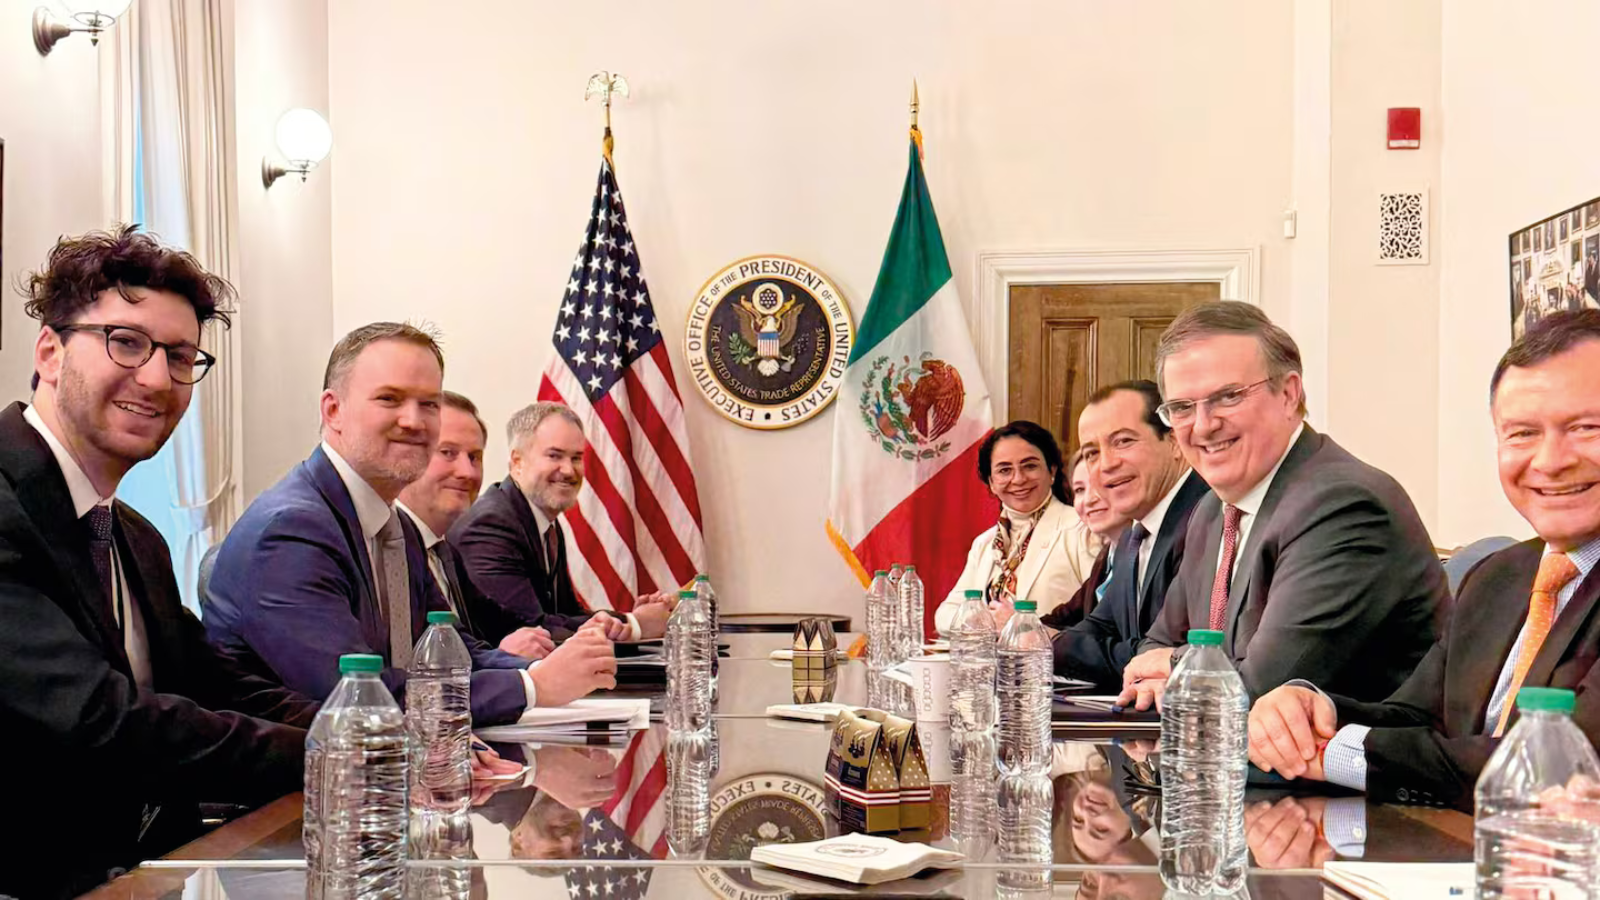
T-MEC aplazado al 28-29 sep: Trump añade temas y el corredor norte enfrenta su mayor prueba
La cuarta ronda de negociaciones bilaterales entre México y Estados Unidos sobre la revisión del T-MEC, que estaba programada para el 21 de septiembre, se aplazó al 28 y 29 de septiembre en Washington — y el aplazamiento no fue el único giro de la semana. El miércoles 17, el presidente Donald Trump sostuvo una llamada con la presidenta Claudia Sheinbaum que, según fuentes citadas por El Financiero, generó "un poco de ruido" porque Trump añadió nuevos temas a la negociación que los equipos técnicos de ambos países no habían definido previamente. Entre esos temas: las reglas de origen automotrices y la reducción del contenido chino en los equipos de inteligencia artificial que México exporta a Estados Unidos. (Fuente: El Financiero, septiembre 2026)
Para entender el peso de ese giro es necesario poner en contexto el estado de las negociaciones. El 1 de julio de 2026, EE.UU. no renovó el T-MEC en su forma actual y optó por revisiones anuales mientras el tratado sigue vigente por diez años. Desde entonces, México y EE.UU. han llevado cuatro rondas bilaterales — la primera en mayo, la segunda en junio, la tercera en julio en CDMX (acuerdos en acero, aluminio, cadenas de valor y sustitución de importaciones asiáticas), y la cuarta aplazada ahora al 28-29 de septiembre. Canadá, por su parte, rompió las negociaciones con Washington hace aproximadamente diez días, lo que derivó en un nuevo arancel estadounidense sobre importaciones canadienses que está generando presiones adicionales en los estados fronterizos del norte de EE.UU. (Fuente: Bloomberg Línea / El Financiero, 2026)
Lo que los nuevos temas de Trump significan para los corredores automotrices
La adición de reglas de origen automotrices como nuevo tema en la agenda Trump-Sheinbaum tiene una implicación directa para los corredores industriales del noreste mexicano — y es una implicación que el análisis convencional del nearshoring tiende a leer al revés.
La lectura errónea es: "reglas de origen más estrictas = más incertidumbre = menos inversión en el corredor automotriz." La lectura correcta es exactamente la opuesta: reglas de origen más estrictas en el T-MEC significan que los vehículos vendidos en EE.UU. deben tener mayor porcentaje de contenido producido en Norteamérica — lo que implica más manufactura de componentes en México y EE.UU., no menos. Para el corredor Coahuila-Nuevo León, que concentra la mayor densidad de proveedores automotrices Tier 1 y Tier 2 del norte de México, unas reglas de origen más exigentes son una palanca de demanda, no un freno.
La restricción de contenido chino en equipos de inteligencia artificial exportados desde México tiene una lógica diferente pero igualmente relevante para el mapa industrial. México está sustituyendo importaciones chinas de componentes electrónicos y equipos tecnológicos — y si el T-MEC establece que los equipos de IA exportados desde México no pueden contener cierto porcentaje de componentes chinos, eso crea demanda directa de manufactura de componentes electrónicos no-chinos en México. El corredor Bajío-Jalisco, con QSM Semiconductores en Querétaro y el ecosistema electrónico de Guadalajara, es el que tiene la posición técnica más directa para atender esa demanda. (Fuente: El Financiero, septiembre 2026)
El colapso con Canadá y lo que cambia para México
El colapso de las negociaciones entre EE.UU. y Canadá, que derivó en un nuevo arancel estadounidense sobre productos canadienses, tiene dos consecuencias directas para México en la ronda del 28-29 de septiembre.
La primera es que el USTR llega a esa ronda con presión política doméstica para mostrar resultados concretos — no solo "avances en general" como en las primeras cinco rondas. Greer necesita anunciar acuerdos particulares con México que pueda presentar como victorias específicas frente a Trump. Eso significa que México tiene más capacidad de negociación de lo que la narrativa de debilidad del peso y PIB bajo sugiere — el USTR necesita el acuerdo tanto o más que México lo necesita.
La segunda es que el nuevo arancel canadiense está generando presiones de desabasto en los estados fronterizos del norte de EE.UU. que hacen que los productos mexicanos — libres de aranceles mientras el T-MEC sigue vigente — sean más competitivos en esos mercados de manera inmediata. Para las plantas del corredor Coahuila-NL que exportan a Texas, Michigan, Ohio e Indiana, el diferencial competitivo frente a los productos canadienses con arancel es una ventana de mercado que las empresas que ya están instaladas capturan y las que esperan no.
Dato claveSegún fuentes citadas por El Financiero y Bloomberg Línea, los equipos negociadores de México y EE.UU. están "cerca de alcanzar un acuerdo bilateral" sobre los principales temas en disputa antes de que concluya 2026. Ebrard ha declarado la intención de México de cerrar la primera revisión anual antes de fin de año. Si ese calendario se cumple, la siguiente ronda en noviembre en México — que Greer sostendría directamente con Sheinbaum sobre barreras no arancelarias — y la de diciembre en Washington para "cerrar los acuerdos del año" sugieren que el mercado podría tener una resolución de la primera revisión anual del T-MEC antes del primer trimestre de 2027. Para las empresas que firmaron contrato en los corredores del noreste en 2026, esa resolución va a confirmar su decisión — no ponerla en riesgo. Para las que esperaron a que el T-MEC se resolviera antes de firmar, el 2027 podría ser el año en que encuentren que el espacio que querían ya no está disponible en las condiciones de 2026. (Fuente: El Financiero / Bloomberg Línea, septiembre 2026)
Por qué el corredor noreste mantiene su posición estratégica independientemente del resultado
Para el corredor Apodaca-Salinas Victoria y el corredor Saltillo-Ramos Arizpe, la negociación del T-MEC es un contexto relevante — pero no es la variable que determina su atractivo para la inversión automotriz de largo plazo. Lo que determina ese atractivo es el ecosistema industrial ya instalado: más de 20 millones de metros cuadrados de espacio industrial clase A en el noreste, la mayor concentración de proveedores automotrices Tier 1 del norte de México, el hub de electromovilidad más activo del país con 13 proyectos de EV en Nuevo León en el 1S2026, y la conectividad fronteriza que el puente Colombia-Laredo de 200 MDD está ampliando hacia 2030.
Ningún resultado específico de la ronda del 28-29 de septiembre cambia esas variables estructurales. Lo que puede cambiar es la velocidad con que las empresas que están en proceso de evaluación toman la decisión de firmar — y en ese sentido, una señal positiva de la ronda puede ser el catalizador que active en semanas proyectos que llevan meses en evaluación.
¿Quieres entender cómo el estado actual de la negociación T-MEC afecta las decisiones de localización industrial en el corredor noreste? Lee también: Puente Colombia-Laredo 200 MDD: Nuevo León y Texas duplican la capacidad fronteriza
Fuentes: El Financiero (elfinanciero.com.mx) · Bloomberg Línea (bloomberglinea.com) · Infobae México (infobae.com/mexico) · Mundi.io (mundi.io) · Secretaría de Economía (economia.gob.mx)
EL ANÁLISIS INDUSTRIAL DIRECTO EN TU CORREO.
Cada semana publicamos noticias, datos y perspectivas del mercado industrial en México.