全球工业机器人突破500万台;墨西哥连续第三年出现下滑
国际机器人联合会(IFR)于2026年9月24日至29日发布年度工业机器人报告,全球数据一目了然:世界在役工业机器人数量首次突破500万台,同比增长9%。韩国以每万名制造业工人逾1,000台的密度高居榜首,德国和日本均超过400台。经过五年大力投资,中国已积累起全球最大的机器人绝对装机量。
墨西哥在这份报告中处境尴尬:连续第三年机器人密度下滑,降幅为7%。Industrial News BC于2026年10月2日对此进行了详细报道。以每万名工人不足50台机器人的密度,墨西哥与其竞争高端制造业的对标国家完全不在同一量级。
为什么这一问题在当下尤为重要
自动化议题通常被包装为对就业的威胁。但在近岸外包和出口导向型制造业的语境下,逻辑截然不同:机器人密度日益成为竞争力指标,而非单纯的生产率指标。跨国企业在评估生产线选址时,寻求的不再只是廉价劳动力——那个模式正在被超越。他们寻求的是能够以终端客户要求的质量标准、可追溯性和交货速度运转的生态系统。
关键洞察一家在韩国以每万名工人800台机器人密度运转的汽车制造商,无法简单地将生产线迁至墨西哥,然后以45台的密度运营。这一差距不是规模问题,而是自动化基础设施、系统集成能力以及能够操作和维护这些设备的人力资本问题。
墨西哥的下滑不仅仅是数量层面的问题,更折射出一种结构性趋势:自动化设备的投资增速慢于产能扩张速度,这意味着尽管制造业体量在增长,自动化作业的比例却在下降。在成本压力和交货期压力持续加剧的环境中,这一差距将不断积累。
压力最大的行业
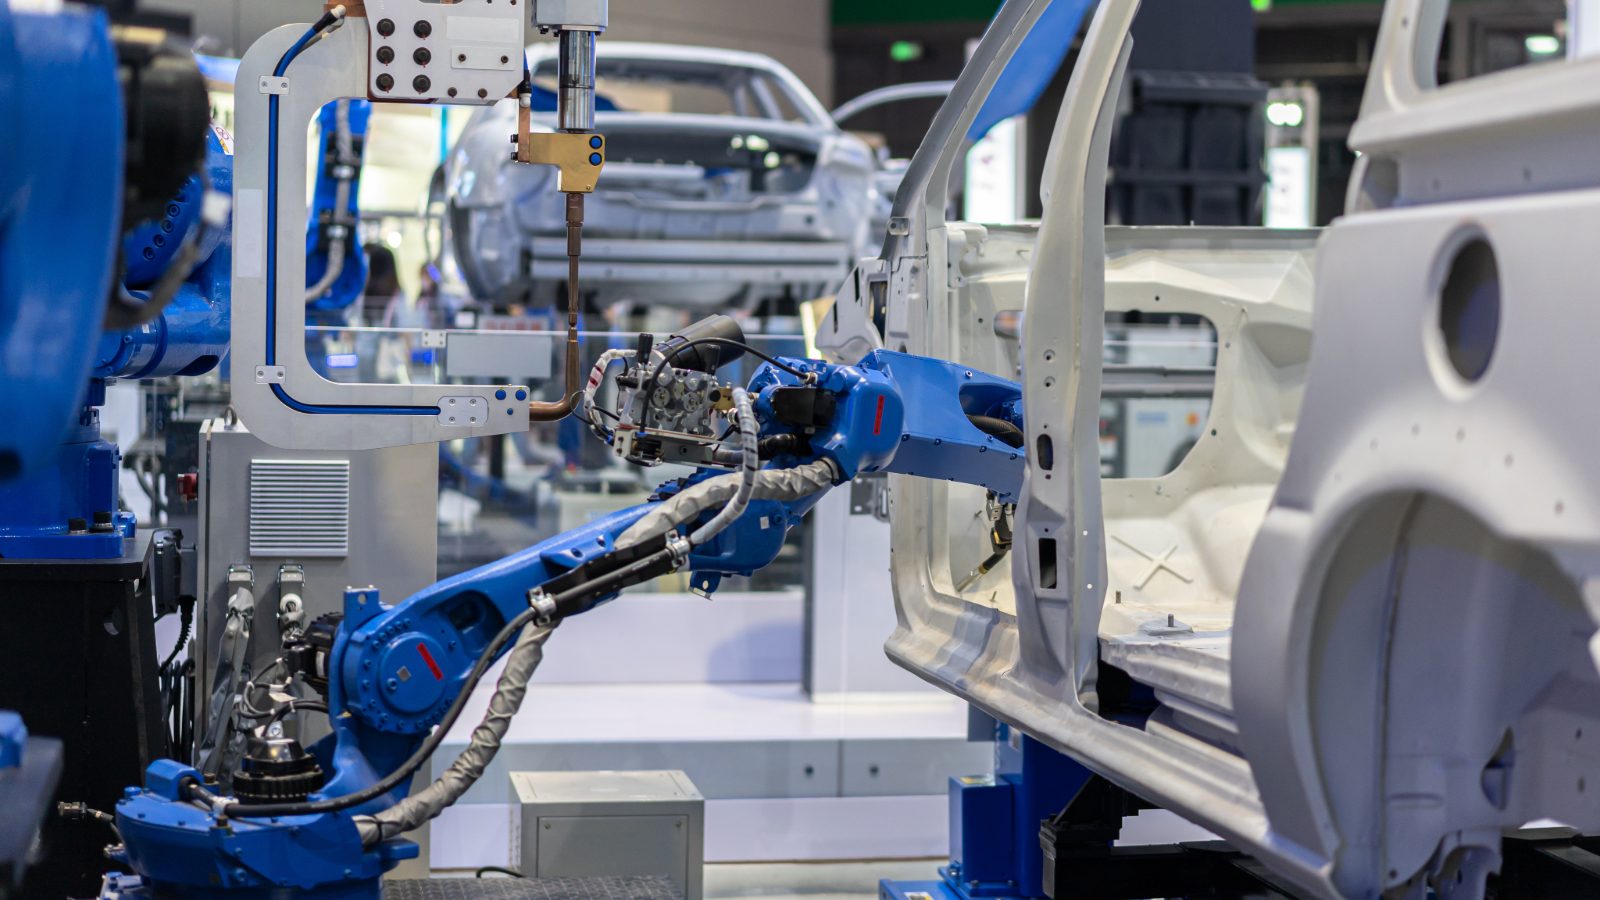
在汽车行业——机器人密度最高的领域,也是近岸外包项目公告最为集中的领域——墨西哥工厂与原产国同类工厂之间的密度差距,在废品率、生产节拍和换型响应速度上清晰可见。
电子制造领域面临类似困境。随着工艺日益微型化、精密化和高速化,自动化不再是竞争优势,而正在成为最低限度的运营门槛。
关键洞察IFR估计,中等收入国家每提升一个百分点的机器人密度,制造业生产率将增长0.8%至1.2%。对墨西哥而言,扭转当前趋势将带来出口竞争力的显著提升。
扭转趋势需要什么
问题并非源于企业个体缺乏意愿。自动化投资需要可获取的融资渠道、对需求持续性的信心,以及最关键的——能够集成、编程和维护工业自动化系统的技术人员和工程师。这一人才群体的短缺——本周《近岸外包》专题博文的核心议题——是制约墨西哥工厂推进机器人应用的主要障碍之一。
能够提供强健网络连接、可靠电力基础设施并毗邻技术培训中心的工业园区,未来几年将具备显著的差异化竞争力——不仅是作为物理空间,更是作为推动制造业向更高自动化水平转型的使能生态系统。
资料来源:国际机器人联合会(IFR)2026年9月24-29日;Industrial News BC 2026年10月2日。